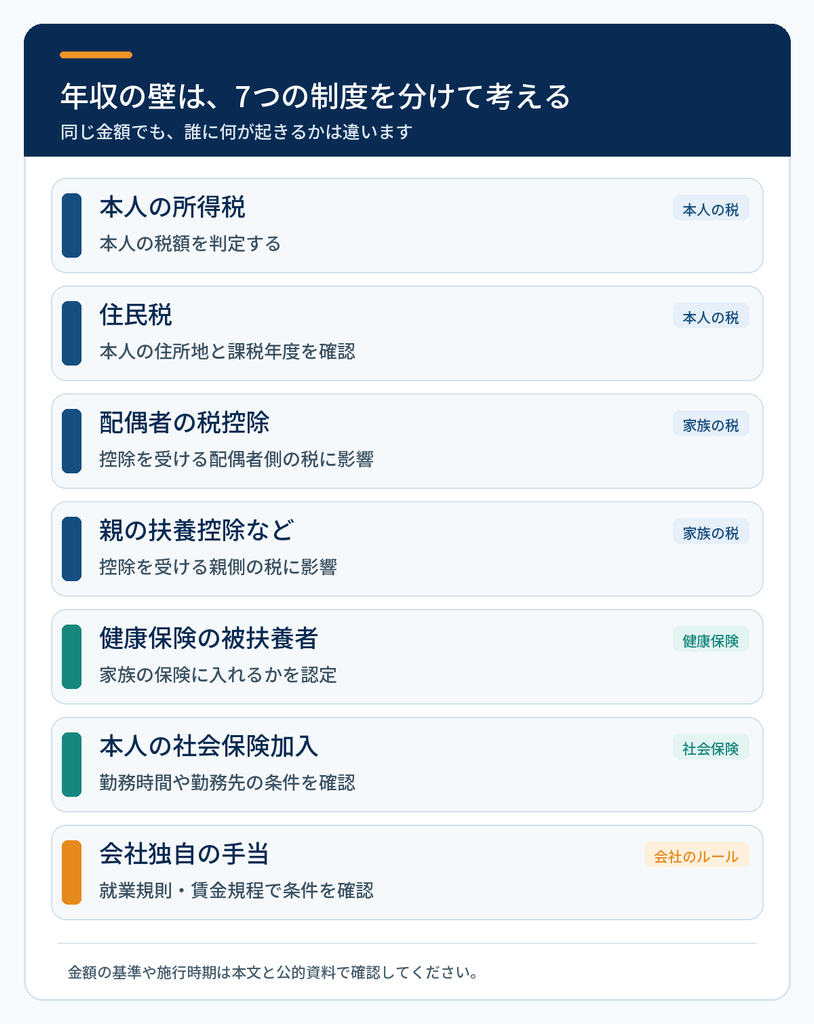
「年収はいくらまでなら働けますか」と聞かれたら、まず誰の税金や保険の話かを確かめましょう。同じ収入でも、本人の所得税、配偶者や親が受ける税控除、健康保険の扶養、本人の社会保険加入では判定方法が違います。ひとつの金額を答えるだけでは、かえって誤解を招きます。
本記事は2026年9月29日時点で確認できる制度・施行予定を基に作成しています。社会保険の賃金要件撤廃と保険料調整制度の開始については、2026年10月10日時点の一次資料で確認し、該当箇所を更新しています。2026年末と2027年以降に変更があるため、実際の手続き前には本文中の公的機関の最新案内も確認してください。
年収の壁は「誰の、どの制度か」から確認する
はじめに「収入を得る本人の税」「配偶者・親の税控除」「家族の健康保険の扶養」「本人の勤務先での社会保険加入」「会社独自の手当」を分けます。税では原則その年の所得や年末時点の状況を確認します。健康保険の扶養では今後の年間収入見込み、本人の加入では勤務時間や勤務先の規模などを確認します。
給与収入と所得も同じではありません。たとえば配偶者控除や親の扶養控除は、給与収入そのものではなく、給与所得控除を差し引くなどした合計所得金額が条件です。ほかに収入があれば、給与だけを見て判定できません。
本人の所得税・住民税と配偶者の税控除
本人の所得税と2026年分の改正
【2026年12月施行予定・2026年分から適用】 給与収入だけでほかに所得がない人は、給与収入178万円以下なら所得税等がかからない扱いです。給与所得控除の最低額74万円と、対象となる基礎控除104万円による目安です。2025年分の160万円から変わります。ただし、2026年11月までの毎月の源泉徴収事務は変わらず、12月の年末調整で改正を反映します。ほかの所得や個別の控除があれば結果は変わります。国税庁の2026年度改正案内を確認してください。
住民税は翌年度・自治体も確認
住民税は所得税とは別に、前年の所得を基に翌年度課税されます。扶養親族がなく給与収入だけの場合、2026年度の非課税目安は110万円、【2027年度から施行確定】2026年中の給与については119万円となる自治体の案内があります。未成年者、障害者、扶養親族がいる人などは条件が異なります。住民税の所得割と均等割も分け、住所地の自治体で確認してください。名古屋市の改正案内。
配偶者控除と配偶者特別控除
【2026年12月施行予定・2026年分から適用】 配偶者控除は配偶者の合計所得金額62万円以下などが条件です。給与のみなら収入136万円以下が一つの目安です。超えても、合計所得133万円以下なら配偶者特別控除の可能性があり、控除額は段階的に変わります。控除を受ける側の合計所得が1,000万円を超えると対象外です。本人の所得が900万円以下なら、配偶者の給与収入169万円以下で38万円の配偶者(特別)控除を受けられる場合があります。「136万円を1円超えたら家族の税が急増する」とは説明しません。国税庁の配偶者特別控除。
健康保険の扶養と、本人の社会保険加入は別に判定する
被扶養者の年間収入見込みと一時的増収
【現在施行中】 健康保険の被扶養者には、原則として今後の年間収入見込み130万円未満という基準があります。60歳以上または一定の障害者は180万円未満です。同居・別居による生計維持条件もあります。2026年4月からは、給与のみで他の収入が見込まれないなどの条件を満たす場合、労働条件通知書等に記載された賃金から年間収入を見込む取扱いが始まりました。繁忙期の一時的な増収には事業主証明による取扱いもありますが、最後は加入先の保険者が判断します。恒常的な勤務時間・賃金の変更とは分けて相談しましょう。日本年金機構の2026年4月の案内、厚生労働省の年収の壁への対応。
短時間労働者の加入条件
【現在施行中】 勤務先で健康保険・厚生年金に加入するかは、年収130万円だけでは決まりません。通常の労働者の週所定労働時間と月所定労働日数の両方が4分の3以上なら、まずその基準を確認します。いずれかが4分の3未満の場合、特定適用事業所・任意特定適用事業所などの対象事業所で、週所定労働時間20時間以上、2か月を超える雇用見込み、学生ではないこと(例外あり)等を確認します。2026年10月1日以降、一般の短時間労働者の加入判定では「所定内賃金月額8.8万円以上」や「年収約106万円」を賃金要件として使用しません。現行の企業規模は原則として、短時間労働者を除く厚生年金の被保険者数51人以上です。会社全体の従業員総数と取り違えないでください。50人以下でも任意特定適用事業所では対象になる場合があります。
【2026年10月1日に撤廃済み】 月額8.8万円の賃金要件は、2026年10月1日に撤廃されました。いわゆる「106万円の壁」は、この旧賃金要件を年額換算した通称であり、現在の一般の短時間労働者の加入基準ではありません。なお、最低賃金の減額特例許可を受け、所定内賃金月額8.8万円未満となる特定減額特例対象者は別の取扱いとなり、本人の申出による加入も可能です。日本年金機構の賃金要件撤廃のお知らせ。
学生アルバイトの相談では親の税と健康保険も確認する
学生本人の税と勤労学生控除
学生本人の所得税は、給与だけなら前述の2026年分178万円の目安を確認します。さらに勤労学生控除は、2026年分に合計所得89万円以下(給与だけなら収入163万円以下)、勤労以外の所得10万円以下などの要件を満たす場合に使える27万円の控除です。控除を使える収入上限を「本人の所得税が初めて発生する額」や「親の扶養の上限」と混同しないでください。住民税は住所地、年齢、前年所得等も確認します。国税庁の2026年分年末調整Q&A。
親の扶養控除・特定親族特別控除
【2026年12月施行予定・2026年分から適用】 親が扶養控除を受ける子の合計所得要件は62万円以下です。給与だけなら136万円以下が目安です。その年の12月31日に19歳以上23歳未満で、生計を一にする親族等の場合、所得62万円を超えても123万円以下なら特定親族特別控除を受けられる可能性があります。給与だけなら197万円以下までが対象範囲ですが、控除額は所得に応じて小さくなります。親の税控除を「学生本人の税」と取り違えないようにしましょう。国税庁の特定親族特別控除。
健康保険の19~22歳と学生除外の例外
【現在施行中】 配偶者を除く、認定年の12月31日に19歳以上23歳未満の家族については、健康保険の被扶養者の年間収入見込み基準が150万円未満です。学生かどうかだけで適用を決める制度ではありません。本人が自分の勤務先で社会保険の加入対象となれば、家族の扶養にとどまる前提で話を進めないでください。
短時間労働者の「学生ではない」という要件では、通常の昼間学生は原則対象外ですが、休学中、定時制・通信制、卒業後も同じ職場に継続勤務する場合などは例外があります。また、通常の労働者の4分の3以上働く場合も別途判断します。日本年金機構の19~22歳の扶養認定、学生区分Q&A。
2026年と2027年以降の変更をどう説明するか
| 区分 | 変更 |
|---|---|
| 現在施行中 | 2025年からの特定親族特別控除、19~22歳の健康保険の扶養基準150万円未満、2026年4月からの労働契約による扶養収入見込みの取扱い。保険料調整制度は2026年10月1日から開始済みで、対象事業所・被保険者に条件あり |
| 2026年施行予定・内容確定 | 所得税の控除見直しは12月1日施行・2026年分から。 |
| 2027年以降の施行確定 | 2027年度住民税の給与所得控除見直し。短時間労働者の企業規模要件は2027年10月36人以上、2029年21人以上、2032年11人以上、2035年に規模要件撤廃 |
| 2026年10月1日に撤廃済み | 一般の短時間労働者の「所定内賃金月額8.8万円以上」という賃金要件は2026年10月1日に撤廃済み。年収約106万円を現在の加入基準として使用しない。 |
保険料調整制度は対象事業所が事業主負担を追加して、一定の新規加入者の保険料負担を軽くする制度です。全員の保険料が自動的に下がるものではありません。事業主向けにはキャリアアップ助成金の短時間労働者労働時間延長支援コースもありますが、申請条件を満たすかは別途確認します。日本年金機構・保険料調整制度、厚生労働省・キャリアアップ助成金。
人事が相談を受けたときの確認手順
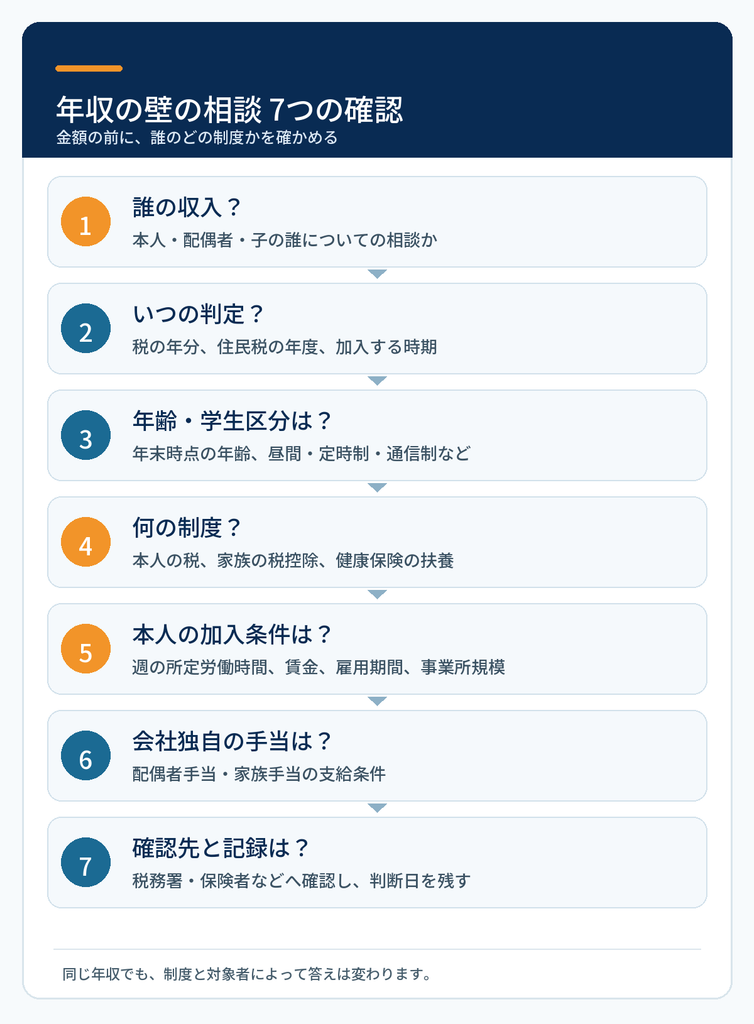
- 誰の収入か:本人、配偶者、子のどれか。給与以外の収入もあるか。
- いつの判定か:2025年分、2026年分、2027年度住民税、社会保険の資格取得日のどれか。
- 年齢・学生区分:年末の年齢、昼間・定時制・通信制・休学中か。親の税控除と健康保険の年齢基準を分ける。
- 相談内容:本人の税、配偶者・親の税控除、健康保険の扶養、本人の社会保険加入のどれか。
- 勤務先の条件:通常の労働者の4分の3、週所定時間、雇用見込み、企業の厚生年金被保険者数、任意適用の有無を確認。
- 家族の保険と社内規程:加入先の保険者の認定、配偶者手当・家族手当の支給条件を確認。
- 回答と記録:確認した年月日、資料、未確定事項を記録し、税の個別判断は税務署等、健康保険の認定は保険者へつなぐ。
最初の一歩は、相談者の「何万円まで」という質問をそのまま計算せず、誰のどの制度について、何年分を知りたいかを一緒に整理することです。
関連する記事:勤務先の健康保険・厚生年金への加入手続きは、中小企業の入社・退職手続きで確認できます。会社独自の手当や勤務条件を確認するときは、就業規則の作成・見直し入門も参照してください。

